最近债券市场重新受到投资者关注。美国部分国债收益率升至2007年以来的高位,许多人重新开始寻找债券基金,希望在获得较高利息的同时,让组合更稳定。
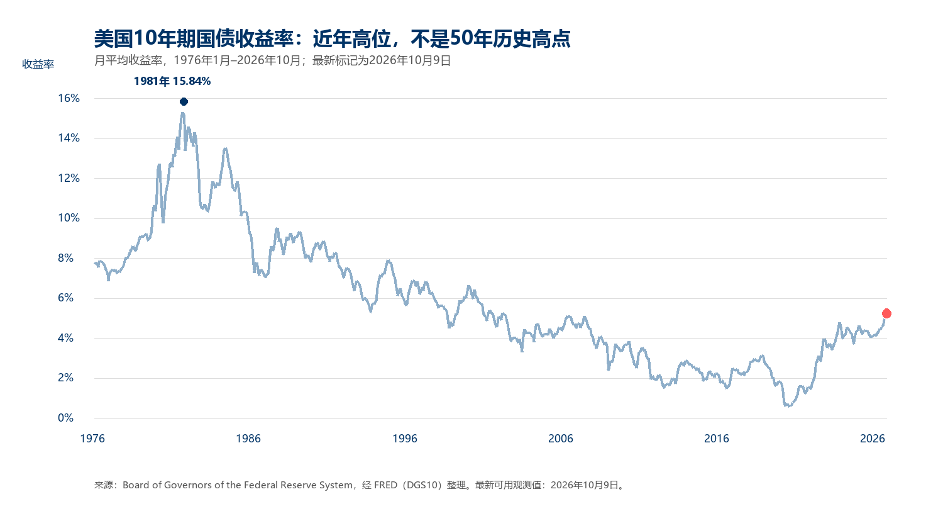
以美国10年期国债为例,2026年10月初的收益率为5.24%左右,接近20年高位。但如果把时间轴拉长,目前的收益率水平则不算高。1970和80年代,美国曾经深受滞涨之苦,国债收益率一度高达15%。
图 1 美国10年期国债收益率处于近年高位,但不是50年历史高点
根据晨星(Morningstar)报道:截至2026年8月31日,在其跟踪的2,726只美国注册固定收益公募基金和ETF中,过去12个月有75%跑赢了彭博美国综合债券指数(AGG)。这个统计让很多基民很兴奋。一般来说,股票基金能够跑赢标普500指数的比例要低的多,而债券基金却有这么高的胜率,让基民们对债券基金有了更大的信心。但如果我们仔细深入分析,就会发现实情要比报道标题复杂的多。
彭博美国综合债券指数AGG主要由投资级债券组成,其中大约一半是美国国债,另外还有政府机构债和高质量公司债,大部分债券的到期时间不超过十年。这个指数不包含高收益债、银行贷款、部分新兴市场债券,也没有许多非传统债券基金可以持有的股票期权、房地产或商业发展公司资产。
问题在于,在上文提到的债券基金中,有131只主要投资高收益债,62只属于可以投资多种另类资产的非传统债券基金,另有银行贷款基金、市政债基金和新兴市场基金。拿这些基金和AGG比,他们的业绩超过AGG是理所当然的,因为基金投资的标的风险更高。这就好比两个人比赛爬山,一个冒险抄近路,一个老老实实走安全路线。抄近路的人当然可能更快到达山顶,但这并不说明他的爬山技能更高超,只能证明他胆子更大,更愿意冒险。
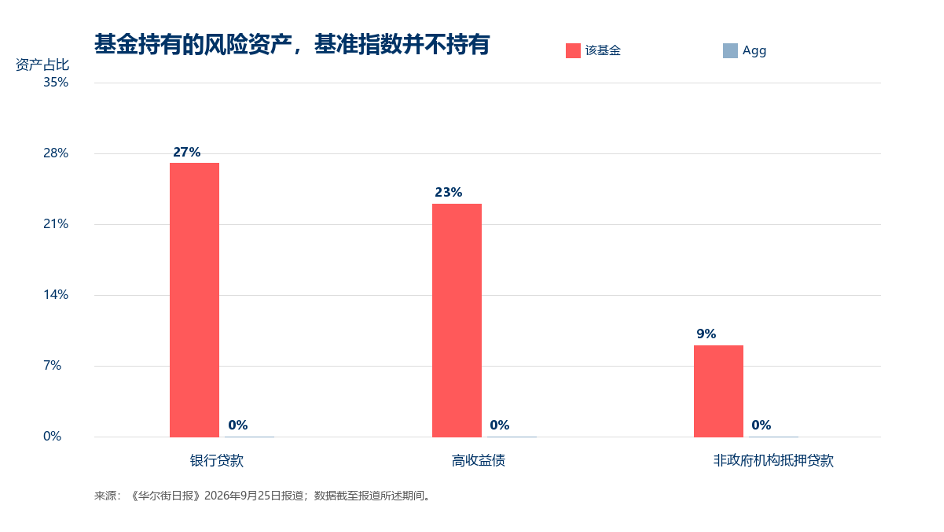
我们不妨找一个具体例子来说明问题。比如Janus Henderson Income ETF,其网站显示,成立以来的年化回报比AGG高出两个百分点以上,但基金资产中约27%是银行贷款,23%是高收益债,另有9%是非政府机构担保的抵押贷款。AGG在这些资产上的权重都是零。这样的比较未必违反披露规则,却很容易误导那些知识不够,或者阅读不够仔细的基民投资者,让他们误以为该基金常年战胜基准,为投资者带来超额收益。
图 2 基金持有的部分风险资产并不在 Agg 指数中
当然,这也不一定说明基金经理做错了。一个高收益债基金本来就不应该被要求复制美国国债的风险和回报。真正的问题是,投资者是否清楚自己买的是什么,以及基金公司有没有把这种差异讲清楚。如果一个基金的收益来自承担更多信用风险,却被包装成“同样债券、表现更好”,投资者获得的就不是基金经理的投资技能,而只是隐藏的风险补偿。
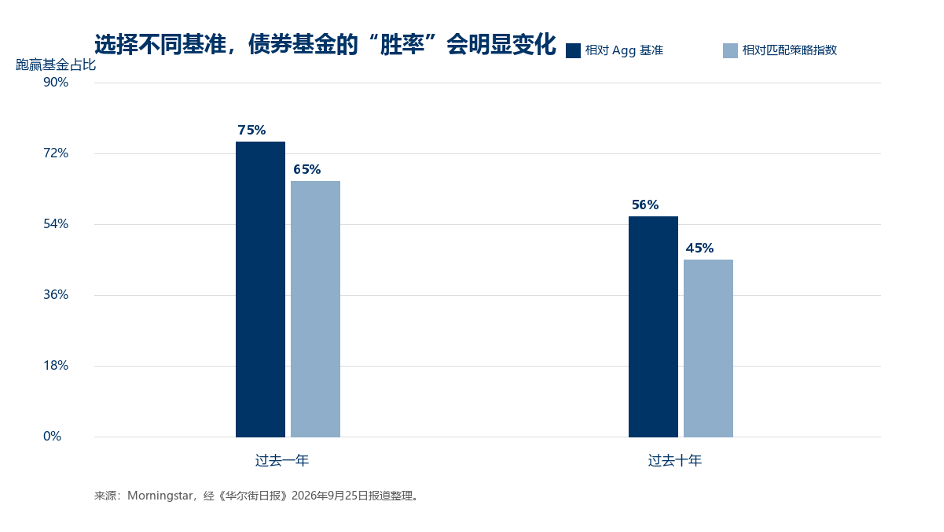
同样的晨星数据显示,过去一年,虽然有75%的固定收益基金跑赢了AGG,但对比基准换成最接近基金投资测路的指数后, 跑赢指数的基金比例下降到65%。将时间轴拉长到十年,跑赢AGG的基金比例是56%,但跑赢匹配策略指数的比例则下降到45%。换句话说,如果我们看10年时间,哪怕有“幸存者偏差”的影响,能够战胜指数的债券基金也不到样本的一半。
图 3 同一批债券基金,换一个更匹配的基准后,跑赢比例明显下降
债券在组合中的作用通常有两个。一个是提供收入,另一个是在股票和其他风险资产下跌时提供稳定性,减少投资组合的回撤。如果投资者只是为了收入而买入更激进的债券基金,就必须接受本金可能在最需要稳定的时候下跌的风险。如果投资者是为了给股票组合增加“安全垫”,那么高收益债、银行贷款和流动性较差的信用产品,未必能完成这个任务。它们在牛市中的收益率可能更高,但在危机中也可能和股票一起下跌。
2008年至2009年的金融危机告诉我们,当股市大跌时,高质量债券可以帮助投资者减少损失,稳定投资组合。但2022年的经历也提醒我们,债券同样可能大幅下跌,尤其是在利率快速上升的时候。这两段经历说明,债券能否发挥应有的作用,取决于买的是什么债券、债券对利率变化有多敏感,以及央行采取什么样的货币政策。投资债券,并不只是为了追求更高的回报,更重要的是它能否在投资组合中发挥预期的作用。同样,我们评价一只债券基金的好坏,也不能只看它有没有跑赢某个随意挑选的指数。正确的做法,是先找到风险水平和投资策略相近的比较基准,再看基金经理扣除各项费用后,是否真正为投资者创造了额外收益。
投资中有一个常见的错误,就是只看收益,不看风险;只看结果,不问原因。一只基金跑赢了基准,并不代表基金经理有多高明。我们还要问:它跑赢的是什么基准?承担了多大的风险?扣除各种费用后,又真正为投资者赚到了多少额外收益?鉴别好坏,需要通过比较来进行。但如果比较的对象选错了,得出的结论也就毫无意义。投资债券也是如此。我们真正应该关心的,不是哪只债券基金收益最高,而是自己为什么需要配置债券,以及这只基金能否真正发挥我们期望的作用。毕竟,投资的目的不是赢得一场没有意义的比赛,而是实现自己的投资目标。
参考资料:Jason Zweig,《Don’t Fall for Bond Funds That Say They’re Beating the Market》,2026年9月25日;Morningstar,文中所引固定收益基金与基准比较数据。
(作者是新加坡Woodsford Capital Management Pte Ltd的CEO。本文仅代表作者观点。责任编辑邮箱:tao.feng@ftchinese.com)