近期,美股一度显著下跌。先是在2026年10月底,美股纳斯达克市场的一些AI巨头股价轮番大跌,其中,谷歌日前在公布的最新财报显示的云业务(Google Cloud)营收增速依然强劲之后,其股价在财报发布后依然单日重挫近13%,创下多项历史性跌幅记录。而英特尔在财报公布后则更是单日重挫28.58%,创下数十年来的最大单日跌幅,并直接拖累了费城半导体指数(SOX)当天大跌7.2%。这些巨头的股价大跌同时引发市场剧烈震荡。之后美国中期选举中民主党在议会中席位大增、而且在多数州赢得州长位置。投资人转而进一步担心政治环境的改变会阻碍、甚至颠覆AI的基础设施建设,并开始担心AI投资浪潮的消退,从而引发市场的系统性风险。
紧接着,AI的龙头公司英伟达的CEO婚外情的丑闻,以及因此而引发的一系列针对公司的调查,也引发了该公司股价的明显下跌。似乎也为走弱的市场雪上加霜。
不过我认为,当前的宏观政治变量以及龙头公司“头条事件”(高管丑闻与相关调查)对美股AI科技板块走势的影响更多的只是“短期情绪噪音”而非“长期基本面改变”。
一、美国中期选举终结AI浪潮?
刚结束的2026年美国中期选举结果是,民主党重夺国会众议院与参议院控制权,形成“府院分立”的僵局。其实,这种政治形势在美国是常态,历史上呈现对股市通常呈现“先短期波动,后中长期走高”的经典规律。其背后的逻辑是:
•华尔街历史上最喜欢“国会与白宫由不同政党控制”的僵局模式。因为这预示着未来两年不太可能通过激进的加税、反垄断或大规模改变规则的法案。立法不确定性的消除是最大的确定性。
•同时,这样的僵局意味着大规模财政刺激或赤字扩张受限,从而减轻美联储防通胀和美债发行的压力,促使长期国债收益率回落,这对科技股等高估值增长型资产在估值端形成支撑。
从历史数据来看(自1938/1950年至今),中期选举后的12个月内,S&P 500指数的上扬概率高达95%,平均涨幅在15%左右。而各个行业板块均有不同程度的正回报。如下图:
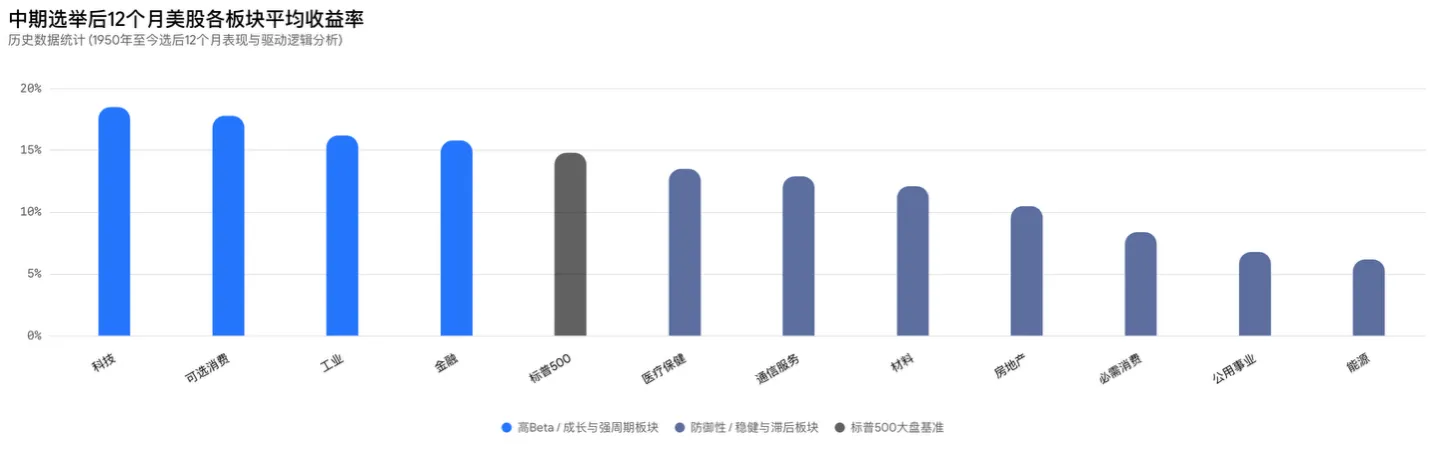
常识告诉我们,无论是民主党还是共和党,都是美国的政党,其执政目的都是要把美国经济搞好,AI浪潮很明显已经是拉动美国经济增长的新引擎,因此无论哪一个政党主政都必然是不会放弃的。根据历史经验,前期因避险离场的观望资金往往会在选举落地后随情绪的修复而重新逐步入场。
二、巨头股价大跌究竟为哪般?
这场市场调整始发于科技巨头的财报不及预期、AI巨大投入与回报不不成比例等负面消息引发。投资人预期市场估值重塑,而全球的地缘政治风险(中东战争重启等)也为市场的短期波动推波助澜。
实际上,谷歌母公司(Alphabet)股价大幅下跌主要归咎于以下三大因素:
1.核心搜索广告业务增速放缓与AI冲击顾虑:谷歌第三季度搜索及相关广告业务营收不及预期。市场普遍担忧生成式AI聊天工具正在蚕食传统搜索引擎的市场份额,影响其最为核心的造血能力。
2.公司自由现金流(FCF)罕见转负:谷歌当季资本支出高达514亿美元(同比翻倍以上),导致单季度自由现金流变为-90.7亿美元(去年同期为正的244亿美元)。同时公司维持全年约2000亿美元的高额资本支出计划,投资人对持续“烧钱”的现金流压力表示高度焦虑。
3.整体每股收益(EPS)不及预期:受欧洲监管罚款以及供应链与芯片备货等一次性支出拖累,公司整体净利润和每股收益均显著低于华尔街一致预期。
而英特尔(Intel)暴跌的主因则在于:
1.未来业绩指引颇为悲观:英特尔不仅第四季度业绩预告弱于预期,更对未来2026-27年的全球个人电脑PC市场出货量给出了极为看淡的预期(预测市场将出现更深幅度的衰退),从而打破了市场对其传统芯片业务见底复苏的幻想。
2.AI转型滞后与资本开支双重挤压:在数据中心与AI算力芯片领域,英特尔面对竞争对手的强势包围缺乏足够的盈利支撑,同时AI基础设施投入持续膨胀,侵蚀了公司的毛利润率与现金流。
3.突发供应与生产事故(以色列工厂事件):除经营层面外,英特尔位于以色列的生产厂区遭遇突发爆炸事故,直接导致短期产能中断与交付延迟,进一步加剧了市场对公司供应链履约能力的担忧。
这些巨头们的股价大跌,也引发了AI相关赛道公司云集的纳斯达克市场震荡。市场正在对科技巨头的AI资本支出(CapEx)进行重新定价。过去数个季度,巨头们投入数千亿美元建设AI数据中心和采购算力,但本轮财报季显示,AI带来的盈利转化速度远低于资本支出的扩张速度,甚至引发部分巨头自由现金流转负。
在前期AI相关赛道估值处于历史相对高位的背景下,华尔街对科技股财报的要求极其苛刻。即使部分业绩指标超预期,只要核心业务(如搜索广告、传统个人电脑)或盈利指引略显疲态,就会引发恐慌性抛售。同时,中东局势加剧了市场投资人对国际原油供应链受阻、通胀反弹、及美联储利率政策不确定性的顾虑。加上美股中期选举结果公布后投资人避险情绪上升,资金加速从高估值科技板块流出。
最新出现的英伟达股价大跌,则由黄仁勋(Jensen Huang)的个人婚外情公开及由此引发的董事会内部调查(涵盖关键人风险与潜在的外事安全审查风险)所触发:
1,英伟达目前市值体量巨大,黄仁勋个人被高度视为英伟达灵魂人物与AI浪潮的领军符号。高管个人丑闻或合规调查引发的精力分散(甚至离职担忧),会导致市场在短期内计入“关键人风险折价”,触发部分高频算法和对冲基金的避险抛售。
2,作为标普500和纳斯达克100极具权重的龙头,英伟达的短期剧烈波动往往会同步拉低费城半导体指数(SOX)和整个AI算力链的短线上行势头。
3,投资者真正担忧的并非私人情感,而是审查是否会引发美国证监会、司法部、或行业监管部门介入。若演变成针对公司内控、数据安全或合规维度的长周期调查,确实会在中线拖累公司估值。
中长期而言,资本市场对纯道德层面高管丑闻的记忆通常极短(如过去科技界其他CEO婚变或道德风波)。如果调查最终确认未涉及核心公司机密泄露、技术监管违规、或实质财务造假,股价会在恐慌情绪释放后快速反弹,重新根据公司的芯片出货量、数据中心、资本开支CapEx及毛利率等关键指标定价。
总而言之,市场将密切关注后续发布的其他科技巨头财报、美联储政策表态、以及美国关键就业数据;中长期方面,投资者的信心则很大程度上取决于各大厂商能否在保持高额AI投入的同时,恢复健康的正向现金流与业务增长态势。
三、全球AI的需求会就此崩溃么?
不少投资人开始担心全球AI的需求就此崩溃,AI的浪潮就此消退,市场发生系统性风险的可能性越来越大。但我明确对此不认同。
我认为,这次的市场震荡,不是“AI需求突然崩溃”,而是以下多种力量叠加:
•高利率环境对高久期科技股估值的持续压制;
•大型科技公司财报后,市场集中重估AI资本开支、折旧、自由现金流和投资回报率;
•美国中期选举结果对投资人情绪的影响;
•谷歌、英特尔、亚马逊、英伟达等高权重股的个股因自身问题下跌放大指数波动。
如文章前面提到,10月底,谷歌股价单日下跌近13%;直接触发因素是公司承认“AI模式”已损害传统搜索业务,同时销售额和利润低于预期。
这意味着市场第一次认识到,AI可能侵蚀搜索广告的原有变现效率;而为防止搜索入口被颠覆,公司又必须继续高投入;于是形成“收入端被自我蚕食、资本端继续扩张”的多重压力叠加。
英特尔股价的大幅下跌性质与谷歌不同,它更多的是体现公司特有的执行与预期风险。公开的市场信息显示,英特尔此前股价一年多的时间已上涨约4倍,市场给了这样的估值是基于假设它能证明其芯片制造能力能够真正挑战台积电TSMC。一旦市场的预期有改变,股价就会大幅下滑。
因此,把谷歌与英特尔两家公司股价近期大幅回调更多是两家公司自身的问题,如果据此解释成“整体AI算力需求见顶”,证据不足。
另外,2026年9月之后与10年期美债收益率曾升至5%以上,为2007年以来高位,市场无风险收益率的提升以及流动性的收紧让市场对远期AI现金流和高估值异常敏感。
那么,就单个公司而言,此前已经出现明显的现金流与资本开支压力是否意味着谷歌的基本面全面恶化?我也认为不能这样下结论。
最新财报显示,谷歌云业务仍表现出强劲增长和利润率改善;公司拥有TPU、Gemini、YouTube、Android和云服务等的完整生态体系及全栈能力。内部研究材料也指出,谷歌的优势是TPU七代积累、搜索和终端分发。业务与生态的护城河足够深。
而英特尔的财报明确显示终端AI需求暂未显示崩塌,只是公司在与台积电、超威半导体AMD的净值中,存在执行力、竞争力、及供给能力风险的预期差。
比较谨慎的判断是,巨头英特尔股价的大幅回调更像是市场对公司“执行证明不足“而降低高预期,而谷歌的股价下跌则是市场认为它在“核心商业模式与AI资本回报框架同时受挑战”。
前者更可能收紧整个AI资本回报与估值框架,而后者若属执行问题,更偏向竞争份额重分配。
以上两家公司的问题对英伟达、超威半导体及AI算力链的巨头经营影响,我认为在基本面看是中性偏正面。
目前看到的只是高资本开支被市场惩罚,而不是大公司都已经开始普遍削减资本开支;前沿的大模型训练仍依赖GPU生态;而AI芯片技术寿命较短,也形成持续换代需求。
因此,AI行业利润池目前仍高度集中于GPU:相关研究估计,英伟达最近季度数据中心收入752亿美元、毛利率约75%,显著高于云和应用层。
因此,本轮信号仅是英伟达估值及议价能力风险,而不是已确认订单需求减弱。
而对于台积电而言,主要竞争对手英特尔Foundry产品执行不及预期,反而是相对利好。
如果说谷歌与英特尔大跌对AI硬件提供商英伟达、台积电、超威半导体等的影响是好坏皆有的话,对微软、亚马逊、Meta等AI应用端巨头来说反而是都好消息:因为市场正在从:“AI投资越多,未来壁垒越高”转向“AI投资必须带来可识别收入、利用率、利润率和自由现金流。”
对于前期一直在叙事上承压的AI软件与应用层公司来说,也是相对受益。特别是具备如下特征的公司:拥有真实工作流、专有数据和客户分发的应用的公司;能把模型成本下降转化为毛利率改善的公司;按效果或交易量收费,而非按席位讲故事的AI软件公司;还有网络安全、数据治理、模型监控和AI合规工具的提供商。
而英伟达的股价下跌更是与公司本身经营情况关系不大,基本上是因关键人的私德问题所引发,其影响前面已经做了简单分析,这里不在重复。即时最坏的场景出现,也只是英伟达自身的问题,并不会引发全球的AI浪潮消退。
综合下来判断,我认为本轮的部分AI巨头股价大跌的根本原因,更接近于“估值与资金面调整“,以及“大型科技资本回报率重估“,并不是AI产业基本面的全面恶化。
而且,从市场估值角度看,截至2026年11月初,在经历近期科技巨头财报动荡、资本开支顾虑、及宏观政治担忧而引发的抛售潮后,由大量AI赛道龙头公司所构成的纳斯达克100指数(Nasdaq 100)的估值水平已出现明显的挤水分与回落。核心估值指标现状滚动市盈率(TTM P/E)处于约25倍的位置,相比过去12个月的高点(超30倍以上)明显挤掉了溢价,处于过去十年历史中位水平(历史中位数约23倍)附近;未来12个月预期前瞻市盈率(Forward P/E)约20.0倍,更是处于过去5年区间的历史相对低位,明显低于过去5年24倍的均值水平。而平均净资产收益率(ROE)依然高达30%以上,整体基本面与盈利质量依然维持在高位。尽管个别巨头短期内的股价可能继续受宏观避险与财报重估的波动冲击;但从长线(2–3年)维度看,当前的估值百分位相比过去两年的狂热时期已经释放了相当一部分估值风险。未来的突破点将取决于科技巨头能否证明高额资本支出最终能够转化为实质性的盈利回报。
总而言之,我认为当前纳斯达克100指数的估值绝非处于“泡沫”或“极度高估”状态,而是经过回调后进入了合理偏低的相对估值区间(尤其是从前瞻P/E维度来看),我认为是处于具备配置价值的位置上了。在AI浪潮依然此起彼伏之际,投资人应该以咬定青山不放松的姿态,把握机会坚决参与配置,从而分享AI这一次颠覆性产业革命为投资人创造超额回报的机遇。
注:本文仅代表作者个人观点
本文编辑徐瑾 Jin.Xu@FTChinese.com